Teoría de la Medida Espacios de Medida Espacios de Probabilidad Estadística Descriptiva Medidas de Dispersión Variable Aleatoria Funciones Medibles Integral de Lebesgue Esperanza Matemática Varianza Desviación Estándar Desviación Media Absoluta Momentos Centrales Espacios (L^p) Desigualdad de Chebyshev Medida de Probabilidad Empírica Valor Medio de una Función Continua Integración Aplicaciones Matemáticas Medición del Tráfico Vehicular.
Resumen
Este artículo presenta una aproximación a las medidas estadísticas de dispersión desde el marco conceptual de la Teoría de la Medida, con el propósito de mostrar cómo herramientas habituales de la estadística descriptiva encuentran su fundamento en estructuras matemáticas más generales. Se introducen los espacios de medida y de probabilidad, las variables aleatorias como funciones medibles y la esperanza matemática como integral de Lebesgue.
Sobre esta base, se desarrolla la formulación integral de la varianza, la desviación estándar, la desviación media absoluta y los momentos centrales de orden superior, estableciendo además su relación con los espacios (L^p). Se incluyen ejemplos numéricos para ilustrar cómo poblaciones con una misma media pueden presentar distintos niveles de dispersión, y se aborda la desigualdad de Chebyshev como una aplicación de estos conceptos.
Finalmente, se presenta un ejemplo de medición de velocidades del tráfico vehicular, en el que se utiliza el valor medio de una función continua y su integral definida para relacionar la velocidad con la distancia acumulada. De esta manera, se busca conectar las operaciones matemáticas de uso cotidiano con sus fundamentos teóricos, destacando la capacidad unificadora y generalizadora de la Teoría de la Medida.
Una motivación que viene de lejos es comunicar por qué la Teoría de la Medida1
constituye un marco matemático de mayor generalidad, capaz de fundamentar y unificar la construcción de las distintas medidas de dispersión que utilizamos habitualmente en los más diversos ámbitos de medición y análisis.2
Esta inquietud no es reciente, porque se remonta a una asignatura cursada en 1973, en la que tuve la oportunidad de aproximarme a los fundamentos del análisis matemático moderno mediante la consulta de la publicación "Foundation of Modern Analysis, de Avner Friedman (1970)"3.
Desde entonces he mantenido el interés por transmitir una idea que considero particularmente importante para la formación de los profesionales de ingeniería: las matemáticas no deberían reducirse al manejo mecánico de herramientas y procedimientos de cálculo.
Detrás de cada fórmula, algoritmo o indicador existe una estructura conceptual que permite comprender por qué funciona, cuáles son sus limitaciones y hasta dónde es posible extender su aplicación.
El propósito de este trabajo es contribuir modestamente a esa perspectiva, acercar algunos conceptos de la Teoría de la Medida a quienes habitualmente utilizan herramientas de álgebra, cálculo, estadística y probabilidades, mostrando que aquello que en la práctica parece una operación rutinaria puede tener detrás una construcción matemática mucho más profunda.
No se trata de convertir un artículo aplicado en un tratado de análisis matemático, sino de invitar al lector a mirar un poco más allá de la operación que realiza, reconocer sus fundamentos y descubrir nuevas posibilidades de interpretación y aplicación.
Introducción
Dentro de los fundamentos del análisis matemático moderno se encuentra la Teoría de la Medida, una disciplina que proporciona el marco formal para estudiar conceptos como la medición, la integración y los espacios medibles. Sus desarrollos se relacionan estrechamente con otras áreas de las matemáticas, entre ellas la teoría de probabilidades, los espacios métricos y el análisis funcional.
A primera vista, algunos de estos conceptos pueden parecer construcciones excesivamente abstractas, e incluso ser considerados por profesionales de otras disciplinas como «voladas matemáticas», poco relacionadas con los problemas prácticos. Sin embargo, buena parte de las herramientas que utilizamos habitualmente en estadística, cálculo y probabilidades encuentran precisamente en esta teoría sus fundamentos matemáticos.
La intención de este artículo es acercar la Teoría de la Medida a los conocimientos matemáticos habituales de quienes han estudiado álgebra, cálculo, estadística y probabilidades, mostrando que detrás de muchas operaciones aparentemente elementales existen definiciones y propiedades matemáticas rigurosamente establecidas.
Boleto de Lotería
6 bolitas sin repetición
Probabilidad de acertar \(\frac{1}{1.947.792}\)
-- -- -- -- -- --
Universo de números
{1, 2, 3, ..., 36}
Números extraídos
6 bolitas sin repetición
Espacio muestral
1.947.792 combinaciones
Probabilidad de acertar
1 / 1.947.792
Espacio muestral:
O = { A ? {1, 2, ..., 36} : |A| = 6 }
Número de combinaciones:
C(36,6) = 36! / (6! · 30!) = 1.947.792
Probabilidad de acertar los seis números:
P = 1 / C(36,6) = 1 / 1.947.792
P ˜ 0,0000005134 = 0,00005134 %
Consideremos, por ejemplo, una situación cotidiana: participar en una lotería en la que se debe acertar una combinación de seis números. Si no compramos ningún boleto, nuestra probabilidad de ganar es cero. Si compramos un boleto, la probabilidad de obtener el premio es diferente de cero, aunque ciertamente muy pequeña. Finalmente, si adquirimos todos los boletos correspondientes a las combinaciones posibles, nuestra probabilidad de acertar será del 100%, suponiendo que todas las combinaciones son válidas y que se cumplen las condiciones del sorteo.
Estas tres situaciones pueden expresarse formalmente mediante la medida de probabilidad \(P\):
$$
P(\Omega)=1,\qquad P(\varnothing)=0
$$
$$
0 \lt P(A)\lt 1
$$
Donde \(\Omega\) representa el espacio muestral, \(\varnothing\) el conjunto vacío y \(A\) el acontecimiento de obtener el premio con un boleto determinado. Se trata de propiedades fundamentales de una medida de probabilidad, que constituye un caso particular de la Teoría de la Medida.
Medidas en Estadística Descriptiva
Otro ejemplo, todavía más cercano a nuestra actividad profesional, lo encontramos en la estadística descriptiva.
Cotidianamente utilizamos medidas como el promedio, la varianza, la desviación estándar y otras métricas de dispersión, ya sea para analizar información, comparar resultados o construir indicadores específicos de acuerdo con las necesidades de un problema.
Estas herramientas tampoco son simples fórmulas aisladas: pueden formularse rigurosamente mediante la integración respecto de una medida, lo que permite generalizar los conceptos de promedio y dispersión a variables aleatorias y funciones medibles.
En este contexto, el presente artículo aborda brevemente las medidas de dispersión desde el marco matemático de la Teoría de la Medida, estableciendo la conexión entre los conceptos estadísticos habituales y sus correspondientes formulaciones mediante integrales. Finalmente, se desarrolla un ejemplo práctico basado en el cálculo del valor medio de una función continua definida sobre un intervalo de los números reales, con el propósito de mostrar cómo estos fundamentos matemáticos se traducen en operaciones concretas.
Dispersión y Teoría de la Medida
Para comprender las medidas estadísticas de dispersión desde la perspectiva de la Teoría de la Medida, resulta conveniente establecer una conexión entre tres conceptos matemáticos:
i) La distribución de probabilidad de una variable aleatoria.
ii) La integración respecto de una medida.
iii) La cuantificación de las desviaciones de los valores de una variable respecto de un valor central.
Esta perspectiva permite interpretar la varianza, la desviación estándar y otras medidas de dispersión no solamente como fórmulas estadísticas, sino como funcionales definidos sobre espacios de medida.
Las medidas de dispersión permiten cuantificar cuánto se alejan los valores de una variable respecto de una medida de centralidad, habitualmente la media aritmética.
Consideremos una población de observaciones:
$$ X=\{x_1,x_2,\ldots,x_n \}$$
Su media aritmética es:
$$ \overline{x}=\frac{1}{n}\sum_{i=1}^{n}x_i $$
La dispersión describe la variabilidad de las observaciones alrededor de este valor central.
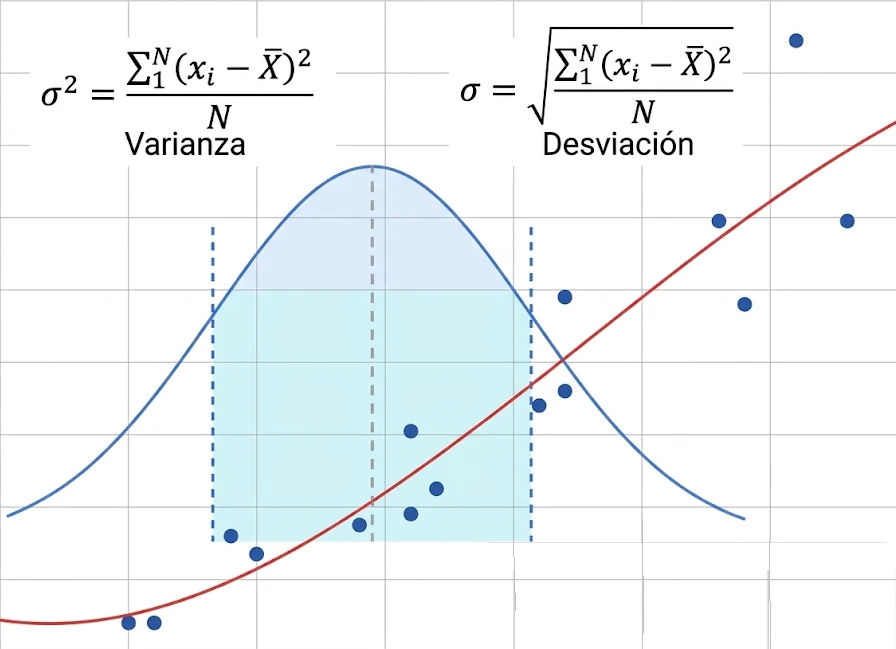
Por ejemplo, dos poblaciones pueden tener la misma media y, sin embargo, presentar dispersiones muy diferentes.
$$Var(X) = E(X^2) - [E(X)]^ 2=\sigma^2$$
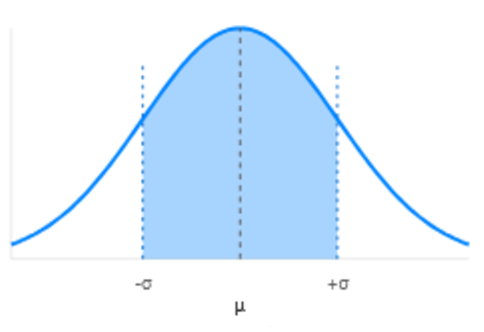
Campana de Gauss8
Las principales medidas estadísticas de dispersión son:
Medida
Interpretación
Rango
Diferencia entre el máximo y el mínimo.
Desviación media absoluta
Promedio de las distancias absolutas respecto de un centro.
Varianza
Promedio de las desviaciones cuadráticas respecto de la media.
Desviación estándar
Raíz cuadrada de la varianza.
Coeficiente de variación
Dispersión relativa respecto de la media.
La varianza y la desviación estándar tienen especial importancia porque admiten una formulación natural mediante integración.
Fundamento Matemático ~ Espacios de Medida
La Teoría de la Medida proporciona el lenguaje matemático necesario para generalizar el cálculo de promedios y dispersiones.
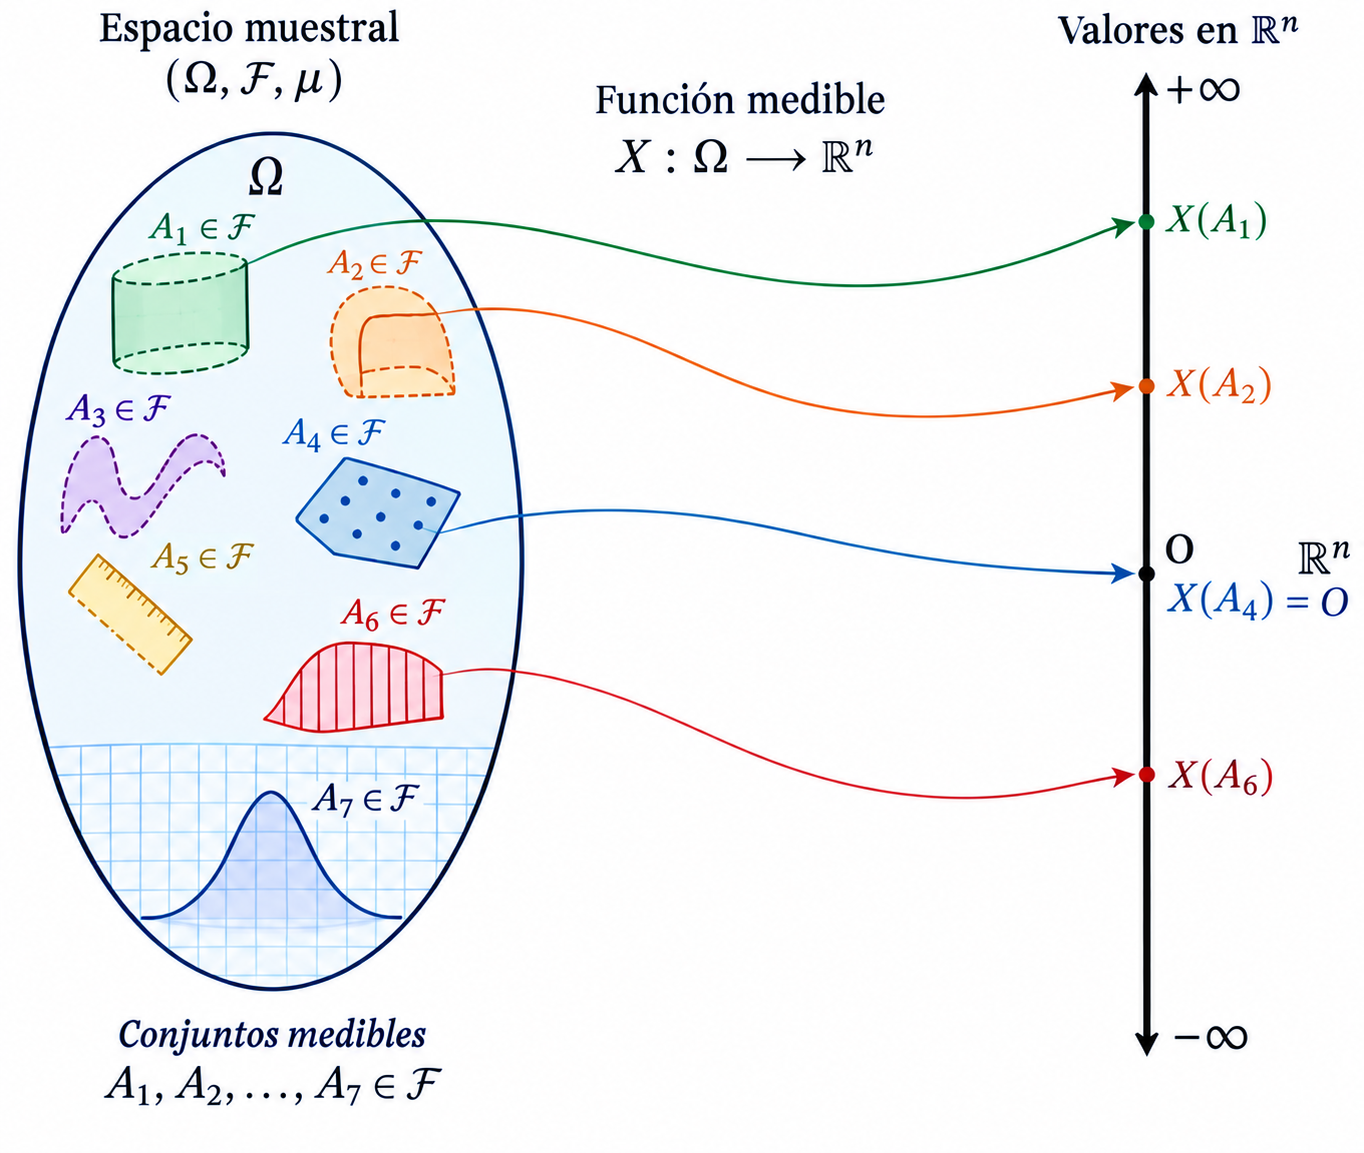
Un espacio de medida se define mediante la terna:
$$ (\Omega,\mathcal{F},\mu) $$
Donde:
- \(\Omega\) es un conjunto no vacío, denominado espacio muestral.
- \(\mathcal{F}\) es una s-álgebra de subconjuntos de \(\Omega\).
- \(\mu\) es una medida definida sobre los elementos de \(\mathcal{F}\).
La medida es una función:
$$ \mu:\mathcal{F}\longrightarrow[0,+\infty] $$
que satisface:
a) No negatividad
$$ \mu(A)\geq 0 $$
b) Medida del conjunto vacío
$$ \mu(\varnothing)=0 $$
c) Aditividad numerable
Para una sucesión de conjuntos disjuntos \(A_1,A_2,\ldots\):
En estadística, cuando la medida representa probabilidades, se utiliza una medida normalizada:
$$ \mu(\Omega)=1 $$
En ese caso, el espacio se denomina espacio de probabilidad y se suele utilizar la notación:
$$ (\Omega,\mathcal{F},P) $$
La medida \(P\) asigna una probabilidad a cada acontecimiento medible.
Variable aleatoria como función medible
Una variable aleatoria no es simplemente una colección de observaciones numéricas. Matemáticamente, es una función medible:
$$ X:(\Omega,\mathcal{F})\longrightarrow (\mathbb{R},\mathcal{B}(\mathbb{R})) $$
Donde \(\mathcal{B}(\mathbb{R})\) representa la s-álgebra de Borel de los números reales.
La condición de medibilidad significa que, para cualquier conjunto boreliano \(B\):
$$ X^{-1}(B)\in\mathcal{F} $$
Es decir, los conjuntos de resultados del espacio muestral cuya imagen pertenece a un conjunto boreliano son acontecimientos medibles.
Esta propiedad permite definir la distribución de probabilidad inducida por \(X\):
$$ P_X(B)=P(X^{-1}(B)) $$
La función \(P_X\) es una medida de probabilidad sobre los números reales y constituye la distribución de la variable aleatoria.
Esta construcción es fundamental: permite pasar del espacio de acontecimientos \(\Omega\) al espacio numérico donde se estudian los valores de la variable.
La esperanza matemática como integral de Lebesgue
La media estadística tiene su generalización matemática en la esperanza de una variable aleatoria.
Si \(X\) es integrable, su esperanza se define como:
$$ E[X]=\int_{\Omega}X(\omega)\ dP(\omega) $$
Esta expresión representa la integral de Lebesgue de la función \(X\) respecto de la medida de probabilidad \(P\).
Equivalentemente, se puede integrar respecto de la distribución inducida:
$$ E[X]=\int_{\mathbb{R}}x\ dP_X(x) $$
Esta última expresión es especialmente importante porque permite calcular la esperanza directamente a partir de la distribución de probabilidad de la variable.
En el caso discreto:
$$ E[X]=\sum_i x_iP(X=x_i) $$
En el caso continuo, si existe una función de densidad \(f_X\):
$$ E[X]=\int_{-\infty}^{+\infty} xf_X(x)\,dx $$
Por tanto, la media aritmética tradicional constituye un caso particular de la esperanza matemática cuando las observaciones tienen igual ponderación.
La varianza como medida de dispersión
La varianza es una de las medidas más importantes de dispersión estadística. Su interpretación consiste en calcular la desviación de cada valor respecto de la esperanza matemática, elevarla al cuadrado y obtener su promedio ponderado mediante la medida de probabilidad.
Sea \(X\) una variable aleatoria integrable, con esperanza finita. Para definir su varianza se requiere que tenga segundo momento finito:
$$ E[X^2]<\infty $$
La varianza se define como:
$$ \operatorname{Var}(X) = \int_{\Omega} (X-E[X])^2\ dP $$
Esta expresión es la formulación de la varianza en el lenguaje de la Teoría de la Medida.
Su desarrollo conduce a la conocida identidad:
$$ \operatorname{Var}(X) = E[X^2]-(E[X])^2 $$
Interpretación geométrica y estadística
La varianza mide el promedio de las distancias cuadráticas de los valores de la variable respecto de su media. Al utilizar el cuadrado, las desviaciones positivas y negativas no se compensan y las desviaciones grandes adquieren mayor peso.
Propiedades fundamentales
La varianza satisface las siguientes propiedades:
No negatividad:
$$ \operatorname{Var}(X)\geq 0 $$
Invariancia frente a traslaciones:
$$ \operatorname{Var}(aX)=a^2\operatorname{Var}(X) $$
Varianza de una constante:
$$ \operatorname{Var}(c)=0 $$
En particular, la varianza es cero si y solo si \(X\) es constante casi seguramente, es decir, salvo en un conjunto de probabilidad cero.
Desviación estándar
La desviación estándar se define como la raíz cuadrada positiva de la varianza:
$$ \sigma_X=\sqrt{\operatorname{Var}(X)} $$
Su importancia radica en que recupera las unidades originales de la variable.
Por ejemplo, si \(X\) representa una longitud expresada en metros, la varianza se expresa en metros cuadrados, mientras que la desviación estándar se expresa en metros.
Otras medidas de dispersión mediante integración
La Teoría de la Medida permite formular otras medidas de dispersión utilizando distintas funciones de distancia.
Desviación media absoluta
En lugar de elevar al cuadrado las diferencias respecto de la media, podemos utilizar su valor absoluto:
$$ D_1(X)= \int_{\Omega} |X-E[X]|\ dP $$
Esta expresión representa la desviación media absoluta respecto de la esperanza.
Es menos sensible a valores extremos que la varianza, debido a que el crecimiento de la función absoluta es lineal y no cuadrático.
Momentos centrales de orden superior
Podemos generalizar el concepto utilizando potencias distintas de dos:
$$ \mu_r=E[(X-E[X])^r] $$
Siempre que exista el momento correspondiente.
Entre ellos destacan:
- Segundo momento central: varianza.
- Tercer momento central: relacionado con la asimetría.
- Cuarto momento central: relacionado con la curtosis.
Estos momentos permiten estudiar características adicionales de la distribución, más allá de su dispersión.
Dispersión mediante la norma \(L^p\)
Una generalización especialmente interesante se obtiene utilizando los espacios \(L^p\).
Para \(p\geq 1\), si la integral correspondiente existe, podemos definir:
$$ D_p(X)= \left( \int_{\Omega} |X-E[X]|^p \ dP \right)^{1/p} $$
Esta expresión corresponde a la norma \(L^p\) de la variable centrada \(X-E[X]\).
Para \(p=1\), obtenemos la desviación media absoluta.
Para \(p=2\), obtenemos la desviación estándar.
Para otros valores de \(p\), obtenemos diferentes formas de cuantificar la dispersión.
Esta generalización establece un vínculo directo entre la estadística y el análisis funcional.
Ejemplo Numérico
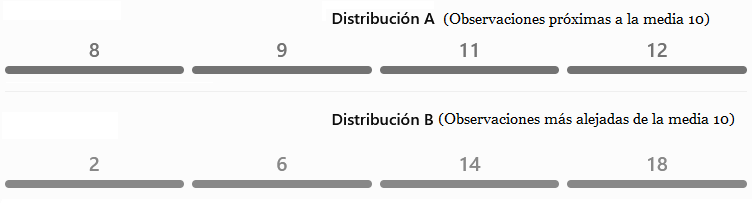
Consideremos dos poblaciones de cuatro observaciones:
$$ A=\{8,9,11,12\} $$
$$ B=\{2,6,14,18\} $$
Ambas tienen la misma media:
$$ \overline{x}_A=\overline{x}_B=10 $$
Sin embargo, sus dispersiones son diferentes:
Utilizando la definición de varianza para una población finita con observaciones equiponderadas:
Para A:
$$ \sigma_A^2= \frac{(-2)^2+(-1)^2+1^2+2^2}{4} =2.5 $$
Para B:
$$ \sigma_B^2= \frac{(-8)^2+(-4)^2+4^2+8^2}{4} =40 $$
Por consiguiente:
Indicador
A
B
Media
10
10
Varianza
2,5
40
Desviación estándar
1,58
6,32
El ejemplo demuestra que la media, por sí sola, no permite caracterizar una distribución. Las medidas de dispersión aportan información complementaria sobre la distribución de los valores.
Interpretación desde los espacios \(L^p\)
Existe una conexión matemática particularmente importante entre las medidas de dispersión y los espacios de funciones integrables.
Sea \((\Omega,\mathcal F,P)\) un espacio de probabilidad.
El espacio \(L^p(\Omega)\), para \(1\leq p<\infty\), está constituido por las clases de equivalencia de funciones medibles \(X\) que satisfacen:
$$ \int_{\Omega}|X|^p\ dP<\infty $$
Dos funciones se consideran equivalentes si coinciden casi seguramente.
En este contexto:
- \(X\in L^1\) garantiza que existe su esperanza finita.
- \(X\in L^2\) garantiza que existe su varianza finita.
Por tanto, la varianza requiere que la variable aleatoria pertenezca a \(L^2\).
Esta observación es importante porque permite entender que no toda variable aleatoria necesariamente posee varianza finita. Existen distribuciones de probabilidad con esperanza finita, pero con varianza infinita, e incluso distribuciones para las cuales tampoco existe una esperanza finita.
Desigualdad de Chebyshev: una aplicación de las medidas de dispersión4
Una de las aplicaciones fundamentales de la varianza es la desigualdad de Chebyshev.
Si \(X\) tiene esperanza \(\mu\) y varianza finita \(\sigma^2\), entonces, para todo \(a>0\):
$$ P(|X-\mu|\geq a) \leq \frac{\sigma^2}{a^2} $$
Esta desigualdad establece que la probabilidad de observar valores muy alejados de la media está limitada por la varianza.
En particular, tomando \(a=k\sigma\):
$$ P(|X-\mu|\geq k\sigma) \leq \frac{1}{k^2} $$
Es decir, independientemente de la forma de la distribución, como mínimo una proporción \(1-1/k^2\) de la probabilidad se encuentra dentro del intervalo:
$$ [\mu-k\sigma,\mu+k\sigma] $$
Esta es una consecuencia directa de la estructura de integración y de la no negatividad de las funciones medibles.
La conexión entre estadística descriptiva y Teoría de la Medida
Podemos establecer una correspondencia entre la estadística clásica y la formulación abstracta de la Teoría de la Medida.
Supongamos que tenemos un conjunto finito de observaciones:
$$ \{x_1,x_2,\ldots,x_n\} $$
Podemos construir una medida de probabilidad empírica:
$$ P_n=\frac{1}{n}\sum_{i=1}^{n}\delta\_{x_i} $$
Donde \(\delta\_{x_i}\) es la medida de Dirac concentrada en \(x_i\).
Esta construcción permite expresar la media como una integral:
$$ \overline{x}=\int_{\mathbb R}x\ dP_n(x) $$
Y la varianza como:
$$ \sigma_n^2= \int_{\mathbb R} (x-\overline{x})^2\ dP_n(x) $$
De esta manera, las fórmulas habituales de la estadística descriptiva aparecen como casos particulares de la integración respecto de una medida.
Es importante distinguir que esta varianza empírica utiliza el divisor \(n\). Cuando las observaciones constituyen una muestra y se pretende estimar la varianza de una población desconocida, habitualmente se utiliza la varianza muestral corregida, con divisor \(n-1\), bajo las condiciones estadísticas correspondientes.
Síntesis Conceptual
La relación entre ambos campos puede resumirse así:
Etapa
Concepto
Representación matemática
Teoría de la Medida
Espacio medible y medida de probabilidad
\((\Omega,\mathcal{F},P)\)
Variable aleatoria
\(X:\Omega\longrightarrow\mathbb{R}\)
Integración de Lebesgue
Esperanza matemática
\(E[X]=\int_\Omega X\ dP\)
Función medible
\(X:\Omega\longrightarrow\mathbb{R}\)
Medidas de dispersión
Varianza
\(\operatorname{Var}(X)\)
Desviación estándar
\(\sigma_X\)
Desviación absoluta
\(D_1(X)\)
Momentos superiores
\(\mu_r\)
Ejemplo Medición en el Tráfico
Un ejemplo clásico de medición en el ámbito del tráfico en autopistas, es cuando durante varios períodos de tiempo la Unidad Operativa de Control de Tránsito ha estado midiendo y gestionando el tránsito en tiempo real desde la capital hacia la costa en una de las carreteras más importantes del país.
A este efecto, se cuenta con estaciones de conteo automático (TAG 5), cámaras y paneles de mensajería variable para evaluar la congestión en los accesos y salidas, coordinando además los semáforos de las vías alimentadoras.
En este caso, nos enfocaremos en el registro de velocidades del tráfico que fluye por una determinada salida desde el oriente de la ciudad.
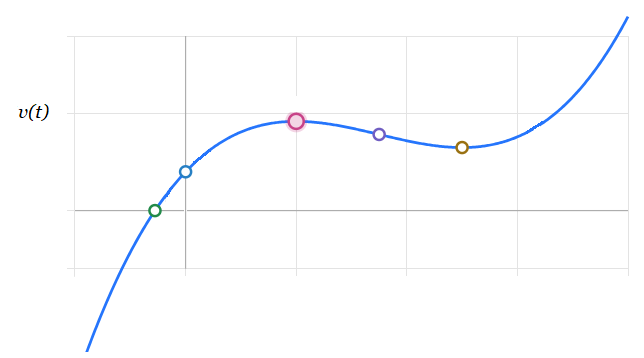
Los datos muestran que entre las 13:00 y las 18:00 horas en un día normal de la semana la velocidad del tráfico en la salida se aproxima según el polinomio estimado \( v(t)=2·t^3 - 21·t^2 + 60·t + 40 \) kilómetros por hora, donde \( t \) es en número de horas desde mediodía.6
Curva Estimada7
Por lo tanto, para calcular la velocidad media del tráfico en ese tramo de tiempo entre las 13:00 y 18:00 horas, se aplica el valor medio de una función continua sobre dicho intervalo.
Para representar el enunciado, debemos graficar la función de velocidad original, sin modificar sus coeficientes:
$$ v(t)=2t^3-21t^2+60t+40 $$
Aquí \( t \) representa las horas transcurridas desde el mediodía. Por tanto:
$$ F(t)=\frac{t^4}{2}-7t^3+30t^2+40t $$
Por lo tanto:
$$ v_{\text{media}}= \frac{F(6)-F(1)}{5} =\frac{456-63.5}{5} $$
La velocidad media estimada del tráfico durante el período comprendido entre las 13:00 y las 18:00 horas es, por tanto, 78,5 km/h.
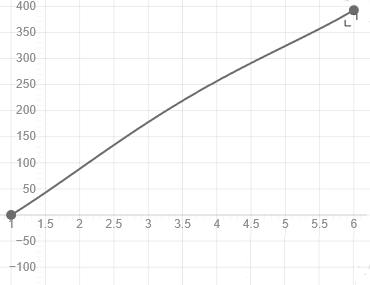
La curva \(f(x)\) correspondiente a la integral definida de la función de velocidad representa la distancia acumulada por el tráfico desde las 13:00 horas.
Tomaremos como límite inferior \(t=1\) (13:00 horas) y como límite superior variable \(x\). Así, para \(1\leq x\leq6\):
$$ f(x)=\int_1^x v(t)\,dt $$
Sustituyendo el polinomio de velocidad:
$$ f(x)=\int_1^x(2t^3-21t^2+60t+40)\,dt $$
Al integrar:
$$ f(x)= \left[ \frac{t^4}{2}-7t^3+30t^2+40t \right]_1^x $$
Por tanto,
Eje horizontal: tiempo \( x\), expresado en horas desde el mediodía.
Eje vertical: distancia acumulada \( f(x) \), en kilómetros.
La curva comienza en \(f(1)=0\), correspondiente a las 13:00 horas.
La curva termina en \(f(6)=392.5\), correspondiente a las 18:00 horas.
Por el teorema fundamental del cálculo:
$$ \bbox[12px,border:1px solid #c0c0c0]{f'(x)=v(x)} $$
Esto significa que la pendiente de la curva de distancia acumulada en cada instante es precisamente la velocidad del tráfico en ese instante.
Además, la distancia acumulada durante las cinco horas es:
$$ f(6)=392.5\text{ km} $$
Y la velocidad media resulta:
$$ v_{\text{media}}= \frac{f(6)-f(1)}{6-1} =\frac{392.5}{5}=78,5 km/h $$
Conclusión
La Teoría de la Medida proporciona el fundamento matemático riguroso de las medidas de dispersión estadísticas. Su principal aporte consiste en generalizar el concepto de promedio mediante la integral de Lebesgue, permitiendo estudiar variables aleatorias discretas, continuas y distribuciones de probabilidad más generales dentro de un mismo marco conceptual.
Desde esta perspectiva, la varianza no es simplemente una fórmula para calcular desviaciones cuadráticas: es un funcional integral que mide la variabilidad de una función medible respecto de su esperanza.
La conexión con los espacios \(L^p\) permite, además, extender este análisis hacia el análisis funcional, la teoría de probabilidades y la estadística matemática.
Una referencia matemática fundamental para profundizar en este enfoque es el estudio conjunto de la integral de Lebesgue, los espacios \(L^p\), los momentos de una distribución y las variables aleatorias.